01
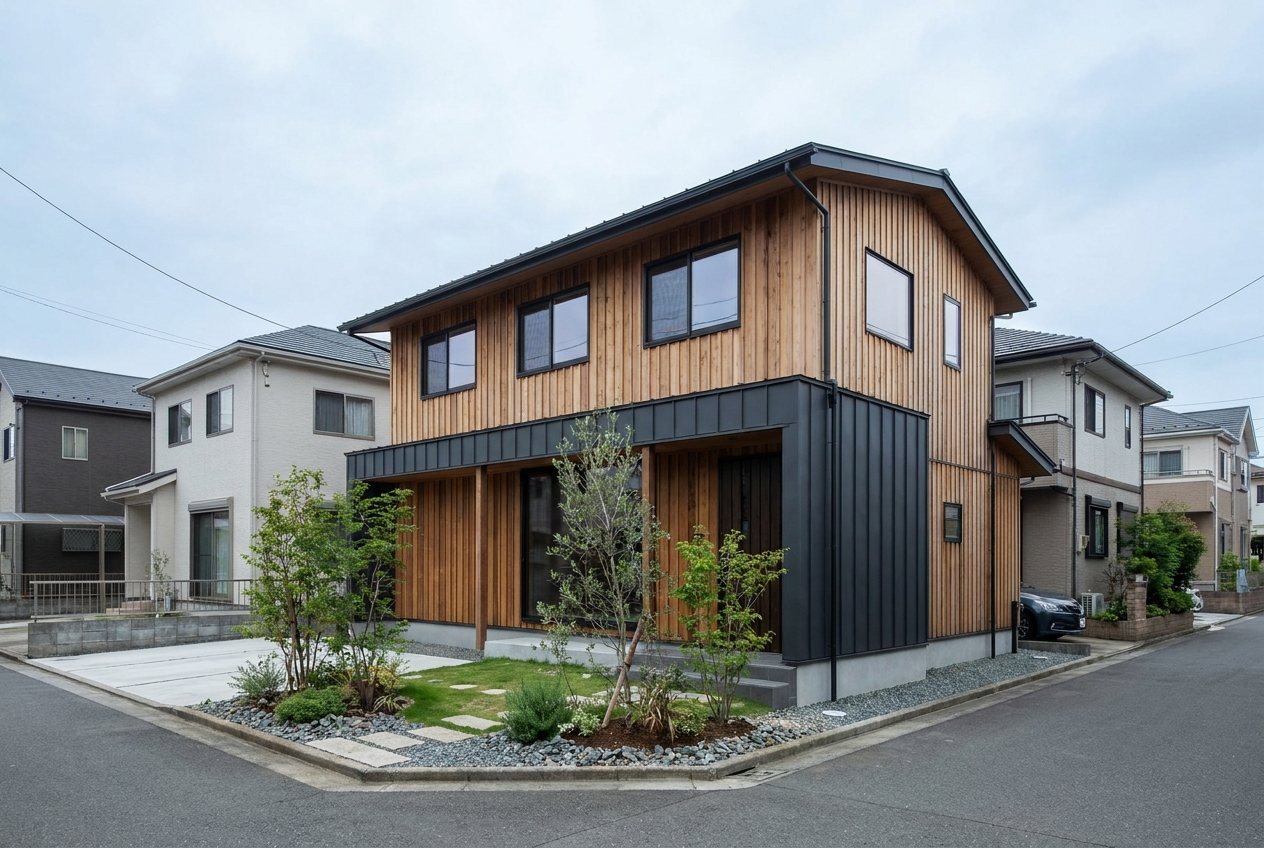
戸建て住宅
分譲用の新築戸建てや、空き家を再生するリノベーション案件など。工期が比較的短い一方、販売時期の市況に左右されやすい特徴があります。
教育メディア|2026年版
クラウドレンディング(貸付型クラウドファンディング/ソーシャルレンディング)は、インターネットを通じて多くの個人から資金を集め、不動産事業者などに貸し付ける仕組みです。Jgranasは特定の商品を勧めることなく、その構造・法制度・リスクを中立的な立場から解説します。
当サイトは情報提供のみを目的としており、金融商品の勧誘・販売は行いません。
01|基本
クラウドレンディングとは、資金を借りたい事業者と、資金を貸したい多数の個人をオンラインのプラットフォームが仲介する「貸付型」のクラウドファンディングです。日本では「ソーシャルレンディング」とも呼ばれ、不動産の取得・開発・リノベーションを目的とした案件が多く見られます。
日本の制度上、個人が事業者へ直接お金を貸すと貸金業法の規制を受けるため、一般的には運営会社がファンド(匿名組合)を組成し、個人はそのファンドに出資する形をとります。運営会社は金融商品取引法にもとづく第二種金融商品取引業の登録が必要です。
一方、不動産そのものに出資する「不動産特定共同事業法(不特法)」にもとづくクラウドファンディングも存在します。両者は似ているようで、法的な枠組み、収益の源泉、リスクの所在が異なります。違いを理解することが、正しい知識の第一歩です。
02|仕組み
一般的な不動産クラウドレンディングにおける資金の流れを、5つの段階に分けて解説します。実際の条件は運営会社や案件ごとに異なります。
運営会社が、資金を必要とする不動産事業者の財務状況、事業計画、担保となる物件の価値などを審査します。
運営会社が匿名組合などの形でファンドを組成し、想定利回り、運用期間、担保や保証の有無、リスクなどを開示します。
個人は契約締結前交付書面を確認したうえでファンドに出資します。資金は多数の出資者からオンラインで集められます。
集まった資金はファンドから借り手に貸し付けられ、物件の取得、建設、改修などの事業に使われます。
借り手が支払う利息から手数料を差し引いた金額が分配され、期間満了時に元本が返済されます。返済が遅れる、または元本が戻らない可能性もあります。
03|物件の種類
さまざまな住宅や物件の種類、それぞれの特徴をわかりやすく紹介します。
分譲用の新築戸建てや、空き家を再生するリノベーション案件など。工期が比較的短い一方、販売時期の市況に左右されやすい特徴があります。
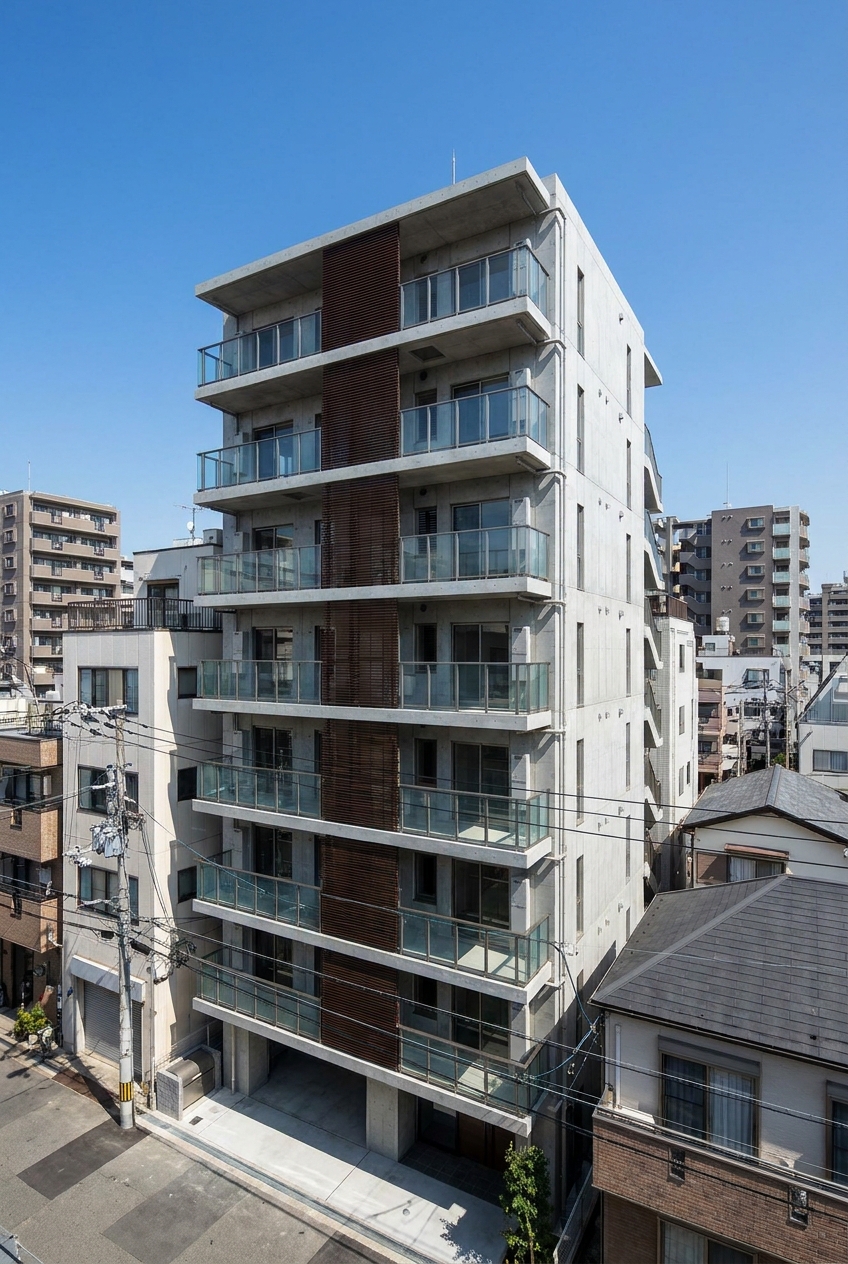
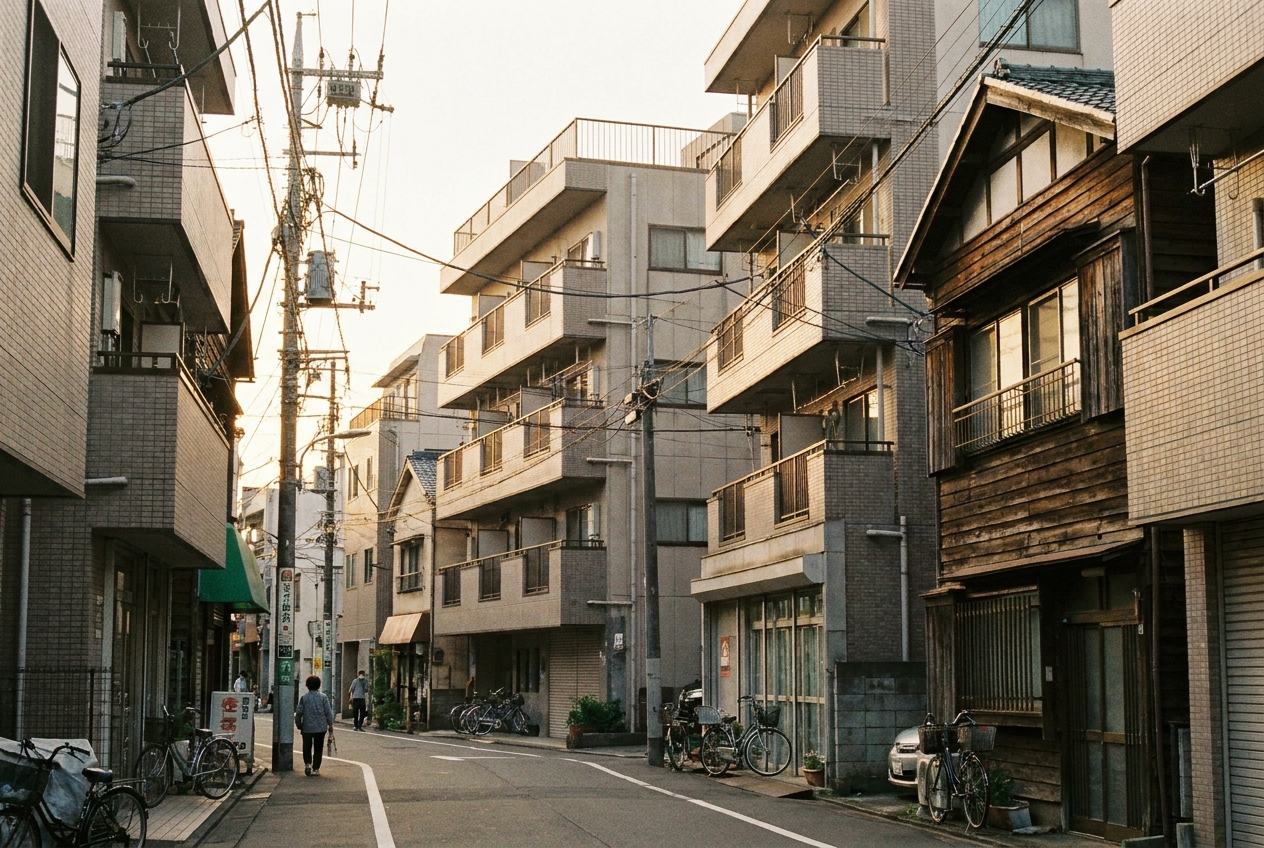
都市部の中小規模の集合住宅。家賃収入という継続的な収益源がある一方、空室率や修繕費、金利の変動が事業の採算に影響します。
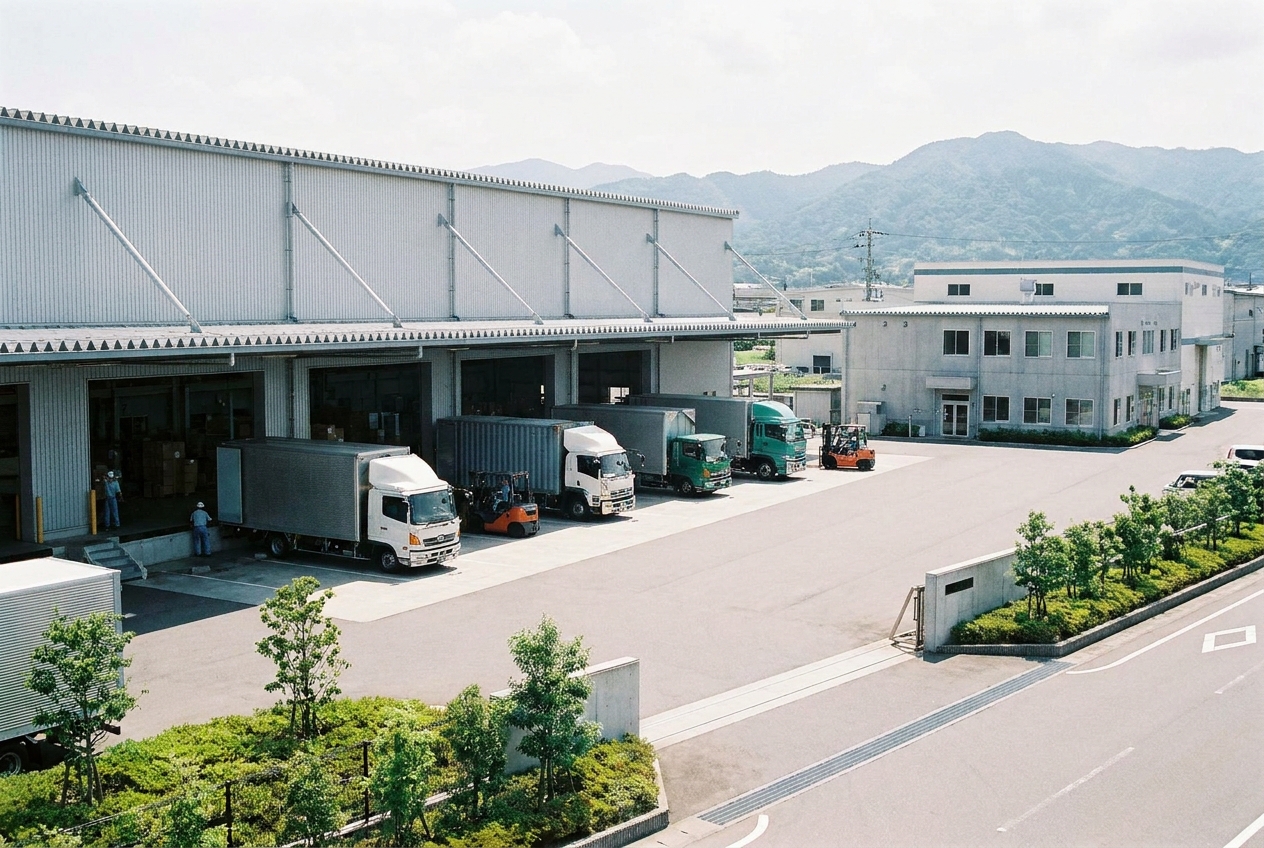
製造拠点や物流倉庫。EC市場の拡大で需要が注目されていますが、立地やテナント企業の信用力が重要な判断材料になります。
商店街の店舗、オフィス、ホテルなど。景気や観光需要、テナントの業績の影響を受けやすく、収益の変動が大きくなる傾向があります。
04|市場の基礎
日本の不動産市場や住宅に関する基本的な知識を提供します。
日本銀行は2024年にマイナス金利政策を解除し、その後も段階的に政策金利を引き上げてきました。金利の上昇は借入コストや不動産価格、借り手の返済能力に影響します。
総務省の2023年住宅・土地統計調査では、全国の空き家は約900万戸、空き家率は13.8%と過去最高でした。地域ごとの需要の差はますます大きくなっています。
1981年6月以降に建築確認を受けた建物は「新耐震基準」に対応しています。築年数や構造は、物件の価値や融資条件を考える上での重要な要素です。
2024年4月から相続登記が義務化され、所有者不明土地の解消が進められています。登記情報の確認は不動産取引の基本です。
05|メリットとリスク
どのような仕組みにも長所と短所があります。両方を同じ重みで理解することが大切です。
「想定利回り」は将来の成果を約束するものではありません。過去の実績も将来の結果を保証しません。
06|記事
編集部が執筆した、クラウドレンディングと不動産の基礎を学ぶための解説記事です。
名前が似ている2つの仕組みは、根拠となる法律も、収益が生まれる構造も異なります。
どの事業者も交付が義務づけられている書面には、仕組みを理解するための情報が詰まっています。
日本のソーシャルレンディング業界では、過去に複数の事業者が行政処分を受けています。
株式や投資信託とは課税の仕組みが異なります。基本的なルールを整理しました。
07|よくある質問
いいえ。Jgranasは教育を目的とした情報メディアです。金融商品の販売・勧誘・仲介、預り金の受け入れ、個別の助言は一切行っていません。
いいえ。日本のクラウドレンディングに元本保証はありません。借り手の返済不能や運営会社の破綻などにより、元本の一部または全部が戻らない可能性があります。
金融庁ウェブサイトの「免許・許可・登録等を受けている業者一覧」で、第二種金融商品取引業者や貸金業者の登録状況を確認できます。
月に2回程度、法制度の改正、市場統計の解説、新しい解説記事のお知らせなどをお届けします。特定の商品や案件の紹介は行いません。
お名前とメールアドレスはニュースレターの配信のみに利用し、個人情報保護法およびプライバシーポリシーに従って管理します。いつでも配信停止できます。
ニュースレター
法改正のポイント、市場統計の読み方、新しい解説記事を中立的な視点でまとめてお送りします。登録は無料で、いつでも配信を停止できます。
当サイトでは、サイトの運営に必要なクッキーに加え、お客様の同意がある場合に限り、アクセス解析や広告効果測定のためのクッキーを使用します(Googleの同意モード v2 に対応)。 クッキーポリシー